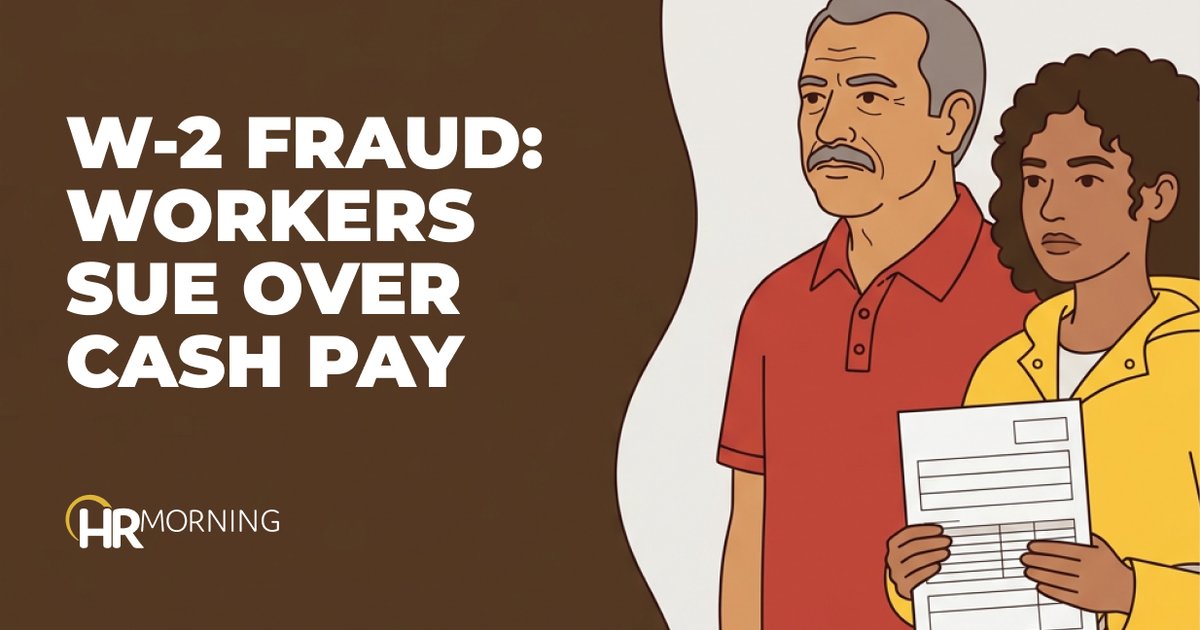
Egy new york-i, hempsteadi autómosó nyolc korábbi alkalmazottja bíróság elé vitte a munkáltatóját. Az állítás szerint a munkáltató a fizetések egy részét be nem jelentett készpénzben adta ki – ezzel megkerülve az adókötelezettségeket és meghamisítva a W-2 adóigazolásokat. A bíróság nem utasította el a keresetet, az ügy tehát érdemben folytatódik.
A per lényege: ha a munkáltató szándékosan nem jelent be bérjövedelmet, az nemcsak adójogi, hanem munkajogi és büntetőjogi következményeket is vonhat maga után. A W-2 csalás komoly szövetségi szintű jogsértés, és a munkavállalók jogosultak visszaigényelni az elmaradt járulékokat, tb-jogosultságokat és egyéb juttatásokat. Az eset rámutat arra is, hogy az érintett munkavállalók aktívan élnek a jogi eszközökkel.
HR és bérszámfejtési oldalról az üzenet egyértelmű: a nem dokumentált készpénzes kifizetések – még ha adminisztratív egyszerűsítésnek tűnnek is – súlyos jogi és reputációs kockázatot hordoznak. A belső bérszámfejtési folyamatok, a kifizetési dokumentáció és az adóbevallási kötelezettségek rendszeres auditja nem opcionális, hanem alapkövetelmény.